NFS-e com CBS e IBS: o que mudou em outubro e como organizar cadastro, sistema e processos
A nota fiscal de serviço mudou em outubro. Desde 1º de outubro de 2026, empresas do Lucro Real ou do Lucro Presumido que prestam serviços passaram a preencher, na NFS-e, os campos de CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços).
É mais um passo da fase de testes da Reforma Tributária do consumo, que agora chega ao dia a dia operacional das empresas de serviços. Neste texto, reunimos o que mudou, quem entra em cada etapa e o que vale revisar em cadastro, sistema e processos.
O que mudou em 1º de outubro
Desde 1º de outubro de 2026, a nota de serviço de quem está no regime normal precisa destacar os campos de IBS e CBS na maioria dos serviços sujeitos ao ISS, o chamado Grupo 1. Para a maioria dos serviços sujeitos ao ISS, a obrigatoriedade começa em 1º de outubro de 2026, conforme o Ato Conjunto RFB/CGIBS nº 4/2026.
Há também categorias com prazo posterior. O calendário para o regime regular prevê 1º de outubro de 2026 para os serviços do Grupo 1, exceto os que têm prazo específico em dezembro. Por isso, vale confirmar em qual grupo se enquadram os serviços prestados pela empresa.
CBS e IBS em poucas palavras
- CBS: tributo federal que vai substituir o PIS e a Cofins.
- IBS: tributo que vai substituir o ICMS (estados) e o ISS (municípios).
Os dois integram a Reforma Tributária do consumo, e a substituição dos tributos atuais acontece de forma gradual.
A carga tributária aumenta agora?
Neste momento, não. Em 2026, a CBS e o IBS estão em fase de testes, com alíquotas simbólicas (0,9% para a CBS e 0,1% para o IBS, totalizando 1%), compensadas no PIS e na Cofins já recolhidos. A mudança, portanto, é de informação e de processo, não de aumento de carga tributária.
Isso não significa que a etapa possa ser ignorada. Os campos são obrigatórios, e a conformidade dos sistemas e dos cadastros é o que a fase de testes busca validar.
Quem entra em cada etapa
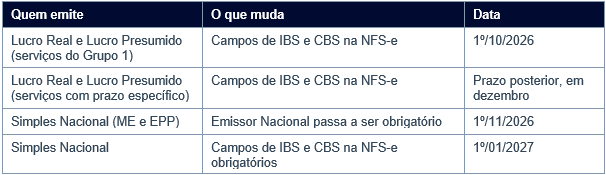
Para o Simples Nacional, vale um detalhe: em 2026, as empresas informam apenas o código NBS (Nomenclatura Brasileira de Serviços), e os demais campos da Reforma passam a ser obrigatórios em 1º/01/2027.
E se a nota for emitida sem os campos?
Segundo análise publicada neste mês, até 31 de dezembro de 2026, a ausência dos grupos de IBS e CBS não impede, por si só, a autorização da NFS-e, mas a nota autorizada sem esses campos pode ficar em desconformidade. Ou seja, a ausência pode não bloquear a emissão agora, mas a obrigação existe, e a adequação precisa estar em dia antes que a fase de testes avance.
Checklist para se organizar
1. Cadastro fiscal
- Conferir CNPJ, inscrição municipal e regime de tributação da empresa.
- Verificar o código de serviço (lista da LC 116/2003) e a alíquota de ISS aplicável, pois os novos campos exigem dados cadastrais corretos.
- Revisar a classificação dos serviços prestados para identificar em qual grupo se enquadram.
2. Sistema de emissão
- Confirmar com o fornecedor do sistema ou do emissor se o novo leiaute já está implementado e testado.
- Fazer emissões de teste antes de aplicar o novo modelo a todos os clientes.
- Verificar a integração entre o sistema de emissão, o ERP e a contabilidade.
3. Processos e equipe
- Alinhar o time financeiro, fiscal e contábil sobre os novos campos e a rotina de conferência.
- Definir quem valida as notas e quem responde às dúvidas dos clientes.
- Documentar o processo, para que a adequação não dependa de uma única pessoa.
4. Acompanhamento
- Acompanhar os atos complementares dos órgãos reguladores e as atualizações do Comitê Gestor da NFS-e.
- Preparar-se para as próximas etapas, já que 2027 marca uma fase de efeitos mais amplos.
Conclusão
A mudança na NFS-e é, por enquanto, de informação e de processo, mas é justamente nessa fase que as empresas conseguem ajustar cadastro, sistema e rotinas com mais calma. Organizar essa base agora reduz o risco de retrabalho quando a Reforma avançar.
Sua empresa já revisou cadastro, sistema e processos para os novos campos de CBS e IBS?
Este conteúdo tem caráter meramente informativo e não constitui orientação jurídica ou contábil para casos específicos. A RnR Advogados acompanha a regulamentação da Reforma Tributária e publica atualizações neste espaço.
Notícias Relacionadas
Fique por dentro das principais novidades
Campinas:
Avenida Bailarina Selma Parada, 201 | Bloco 3, 3º andar | Jardim Madalena | Campinas (SP) | CEP 13091-904
São Paulo:
Avenida Doutor Cardoso de Melo, 900, 5º andar, Conj. 51 | Vila Olímpia | São Paulo (SP) | CEP 04548-003
Rio de Janeiro:
Avenida Nilo Peçanha, 50, sala 3209 | Centro | Rio de Janeiro (RJ) | CEP 20020-906