Não decidir também é uma decisão: o custo de esperar na Reforma Tributária
A Reforma Tributária não se resolve em um único momento. Ela se desenrola ao longo de um período de transição com prazo definido, e isso muda a natureza da decisão empresarial. Não se trata apenas de entender o novo modelo, mas de escolher quando começar a se preparar para ele.
Nesse contexto, esperar nunca é uma posição neutra. Adiar a análise é uma escolha com consequências, que se acumulam à medida que os prazos se aproximam.
Uma transição com datas
O calendário da Reforma ajuda a entender por que o tempo importa. Segundo as fontes consultadas, 2026 começa com uma taxa de teste de 1% (CBS e IBS), em 2027 a CBS entra em vigor eliminando PIS e Cofins, entre 2029 e 2032 ocorre a substituição gradual do ICMS e do ISS pelo IBS, e o novo sistema fica totalmente consolidado em 2033.
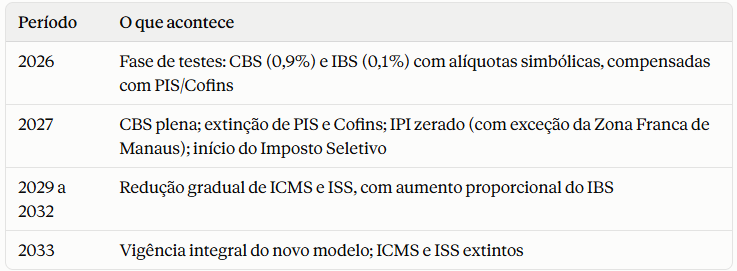
Um ponto importante: de 2026 a 2033, as empresas convivem com dois sistemas simultâneos, o atual (ICMS, ISS, PIS, Cofins, IPI) e o novo (IBS, CBS, Imposto Seletivo). Ou seja, o período de convivência exige gestão em paralelo durante anos, e não uma única adaptação pontual.
O que acontece quando a espera vira regra
Empresas que tratam a espera como posição neutra costumam concentrar ajustes, no momento de menor margem para erro. Em geral, as frentes que se acumulam são:
- Estruturais: sistemas, cadastros, emissão de documentos fiscais e integração entre áreas.
- Contratuais: contratos de longa duração que atravessam a virada de regime. Segundo análise do setor, contratos que ultrapassem 2027 precisam conter cláusulas de revisão para absorver a extinção do PIS/Cofins e a entrada da CBS.
- Societárias: governança, regras de decisão entre sócios e reorganizações que podem ser planejadas com mais calma antes do aumento da pressão por prazos.
- De precificação: margens, repasse de custos e política comercial que dependem de entender o novo modelo de créditos e de carga tributária.
Quando todas essas decisões chegam juntas, perto de uma data de virada, há menos espaço para testar alternativas e mais risco de decidir sob pressão.
Antecipar não elimina a incerteza, mas reduz a exposição
É verdade que parte da regulamentação ainda está em construção e que algumas definições podem mudar. Antecipar a análise não elimina essa incerteza regulatória. O que ela faz é reduzir a exposição a decisões tomadas às pressas, porque cria tempo para revisar cenários, ajustar a rota e acompanhar as atualizações.
Um bom exemplo é o que já aconteceu em 2026: a nota fiscal de serviço passou a exigir os campos de CBS e IBS em outubro, e a de produtos, desde agosto, para empresas do regime normal. Quem já tinha revisado cadastro e sistema encarou essas mudanças com mais tranquilidade.
Um roteiro prático para começar
- Mapear os tributos atuais que incidem sobre a operação e como cada um será afetado nas diferentes fases da transição.
- Revisar os contratos de longo prazo, especialmente os que atravessam 2027 e os anos seguintes, e verificar a existência de cláusulas de revisão de preço.
- Avaliar a estrutura societária e de governança, para identificar ajustes que facilitam decisões futuras.
- Simular cenários de precificação e de caixa, considerando a carga tributária nos diferentes momentos da transição.
- Verificar a prontidão dos sistemas e dos cadastros fiscais.
- Definir uma rotina de acompanhamento da regulamentação, com responsáveis em cada área.
Conclusão
A Reforma Tributária é, ao mesmo tempo, uma questão de conformidade fiscal e de gestão do tempo. O planejamento tributário começa antes de haver certeza total, quando ainda há espaço para ajustar a rota. Cada empresa define quando inicia essa análise, mas a escolha de esperar também tem um custo.
Sua empresa já iniciou essa análise?
Este conteúdo tem caráter meramente informativo e não constitui orientação jurídica para casos específicos. A RnR Advogados acompanha a regulamentação da Reforma Tributária e publica atualizações neste espaço.
Notícias Relacionadas
Fique por dentro das principais novidades
Campinas:
Avenida Bailarina Selma Parada, 201 | Bloco 3, 3º andar | Jardim Madalena | Campinas (SP) | CEP 13091-904
São Paulo:
Avenida Doutor Cardoso de Melo, 900, 5º andar, Conj. 51 | Vila Olímpia | São Paulo (SP) | CEP 04548-003
Rio de Janeiro:
Avenida Nilo Peçanha, 50, sala 3209 | Centro | Rio de Janeiro (RJ) | CEP 20020-906